Zarysowanie na drzwiach, błotniku czy zderzaku często zauważamy dopiero po powrocie do samochodu. Wtedy kluczowe staje się pytanie: czy ubezpieczyciel pokryje koszty naprawy? Sam fakt dostrzeżenia rysy nie oznacza automatycznie wypłaty odszkodowania. Istotne jest, czy Twoje autocasco obejmuje tego typu uszkodzenia – a to zależy od zapisów w umowie oraz od tego, jak udokumentujesz zdarzenie. Jeśli sprawca jest nieznany, nie zakładaj od razu, że szkodę pokryje OC. Najpierw zabezpiecz dowody, sprawdź warunki polisy i postępuj zgodnie z procedurą ubezpieczyciela. Poniżej znajdziesz praktyczny przewodnik krok po kroku, przykłady zapisów z rzeczywistych dokumentów oraz listę punktów, które warto zweryfikować przed zgłoszeniem szkody.
Czy za zarysowanie auta na parkingu można dostać odszkodowanie?
Tak, taka możliwość może wynikać z autocasco, ale odpowiedź zawsze zależy od konkretnej umowy. Kluczowy jest zakres Twojego AC, a nie samo miejsce zdarzenia ani potoczne przekonanie, że każda szkoda parkingowa podlega wypłacie. Trzeba sprawdzić, czy uszkodzenie mieści się w zakresie ochrony, czy nie zachodzi wyłączenie oraz czy wartość szkody nie podlega ograniczeniu zapisanemu w polisie.
Dokument PZU Auto AC oznaczony technicznie UZ/5/2026 opisuje ochronę obejmującą uszkodzenie, zniszczenie lub utratę pojazdu, jego części albo wyposażenia wskutek zdarzenia niezależnego od woli ubezpieczającego, ubezpieczonego lub uprawnionego użytkownika, jeżeli zdarzenie zaszło w okresie ubezpieczenia. Właściwą wersję dokumentu należy potwierdzić w swojej umowie. Zakres należy czytać razem z ograniczeniami i obowiązkami.
Inaczej wygląda sytuacja, gdy dysponujesz danymi drugiego kierowcy lub materiałem pozwalającym opisać jego udział w zdarzeniu. Zachowaj te informacje i przekaż je podczas zgłaszania szkody, ale nie decyduj samodzielnie, z której polisy nastąpi wypłata odszkodowania. Ubezpieczyciel powinien otrzymać spójny opis zdarzenia oraz wszystkie posiadane dowody. Jeśli uszkodzenie jest częścią większego zdarzenia, przeczytaj poradnik o tym, co zrobić po stłuczce nie z własnej winy.
Od czego zależy decyzja ubezpieczyciela?
Pierwszy punkt to zakres ochrony zapisany w umowie. Nazwa „AC” nie wystarcza, ponieważ kluczowe znaczenie mają dokładne postanowienia dokumentów przypisanych do polisy. Sprawdź, jak zdefiniowano objęte zdarzenia, jakie są wyłączenia oraz jakie warunki musi spełnić zgłoszenie. Nie opieraj decyzji o naprawie wyłącznie na ogólnym opisie produktu.
Drugi punkt to wyłączenia i ograniczenia odpowiedzialności. Drobna rysa może wyglądać jednoznacznie, lecz zapis dotyczący minimalnej wartości szkody może wpłynąć na wynik. W przywołanym dokumencie PZU Auto AC wskazano brak odpowiedzialności za szkody, których wartość nie przekracza 300 zł, z wyjątkiem sytuacji opisanej w dokumencie, dotyczącej uszkodzenia wnętrza pojazdu podczas przewozu osób w celu udzielenia im pomocy medycznej. Próg 300 zł dotyczy wyłącznie tego dokumentu PZU i nie wolno przenosić go na wszystkie polisy. Własna umowa może mieć inne zasady albo nie zawierać identycznego postanowienia.
Trzeci punkt dotyczy sposobu określenia odpowiedzialności w danym dokumencie. W tym samym materiale PZU suma ubezpieczenia jest ustalana w umowie, stanowi górną granicę odpowiedzialności za szkody w okresie ubezpieczenia i zmniejsza się o każdą wypłaconą kwotę. Sprawdź sumę ubezpieczenia i sposób jej rozliczania w swoich dokumentach, zamiast zakładać, że mechanizm jest zawsze taki sam.
Czwarty punkt dotyczy dokumentacji i zgodności z procedurą. Wyraźne zdjęcia, logiczny opis oraz dane świadków pomagają odtworzyć okoliczności zdarzenia. To nie jest ranking polis ani obietnica wypłaty. Ostateczna decyzja zależy od warunków Twojej umowy oraz ustalonych okoliczności.
Co zrobić od razu po zauważeniu szkody?
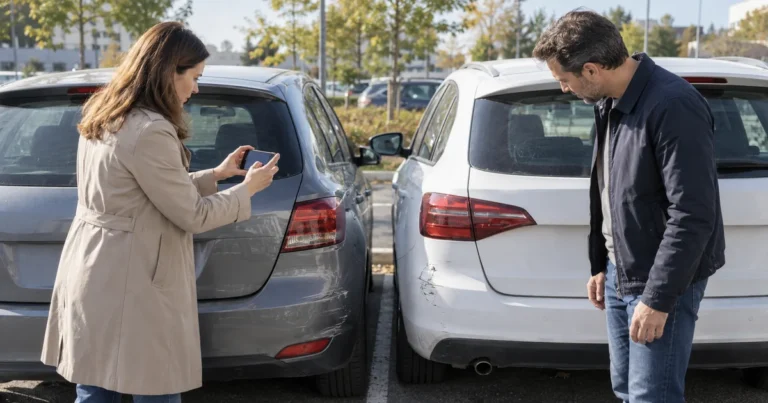
Zacznij spokojnie i metodycznie. Jeśli auto stoi bezpiecznie, obejrzyj je bez dotykania uszkodzonego miejsca. Sfotografuj całe auto i samo uszkodzenie. Zrób ujęcia z kilku odległości: szeroki kadr pokaże położenie rysy na pojeździe, a zbliżenie jej kształt. Fotografie powinny być ostre i pozwalać rozpoznać, którego elementu nadwozia dotyczą.
Następnie pokaż otoczenie miejsca postoju: położenie samochodu, sąsiednie miejsca parkingowe oraz oznaczenia strefy parkowania. Materiał powinien tworzyć spójną całość, a nie ograniczać się do wąskiego kadru skupionego wyłącznie na lakierze pojazdu.
Rozejrzyj się za osobami, które mogły widzieć zdarzenie. Jeśli ktoś zgadza się przekazać swoje dane, zapisz dane świadka bez zwłoki. W warunkach TUZ Ubezpieczenia przywołanych w materiale przewidziano odnotowanie danych świadków oraz, w miarę możliwości, wykonanie zdjęć miejsca zdarzenia i pojazdów. Dokument wskazuje także na przedstawienie posiadanych dowodów, wyjaśnień i dokumentacji potrzebnej do likwidacji szkody. Są to wymogi konkretnego dokumentu TUZ, dlatego w swojej sprawie sprawdź własne OWU.
Przygotuj krótką notatkę. Zapisz miejsce, przedział czasu i okoliczności, w których zostawiłeś oraz odnalazłeś samochód. Nie dopisuj wersji wydarzeń, której nie potrafisz potwierdzić. Jeżeli nie widziałeś momentu uszkodzenia, napisz właśnie to. Rzetelny opis jest lepszy niż pewna teza oparta na domyśle.
Nie jedź od razu do lakiernika. Nie naprawiaj auta przed sprawdzeniem procedury. W przywołanych OWU Warta Autocasco Komfort zapisano, że przed oględzinami nie należy zmieniać ani naprawiać uszkodzonego pojazdu, poza sytuacją uzasadnioną koniecznością kontynuowania bezpiecznej jazdy oraz wyjątkami opisanymi w tych OWU. To zasada z konkretnego dokumentu Warty, a nie reguła wspólna dla wszystkich polis, dlatego przed naprawą sprawdź instrukcje swojego ubezpieczyciela.
Praktyczna lista na miejscu wygląda więc następująco:
Zachowaj oryginalne pliki ze zdjęciami, zwłaszcza gdy komunikator obniża jakość przesyłanych kopii.
Jak przygotować i zgłosić szkodę?
Najpierw znajdź polisę oraz właściwe OWU. Szukaj rozdziałów dotyczących zakresu AC, wyłączeń, obowiązków po szkodzie, wymaganych dokumentów oraz procedur oględzin. Sprawdź termin właściwy dla swojej umowy. Nie zakładaj automatycznie, że termin podany w cudzym poradniku lub innym produkcie dotyczy również Ciebie.
W przywołanych OWU Warta Autocasco Komfort szkodę inną niż kradzież należy zgłosić niezwłocznie, nie później niż w ciągu 7 dni od jej powstania. Termin ten jest przypisany wyłącznie do wskazanego dokumentu Warty. Nie uogólniaj siedmiu dni na każde AC. Jeśli Twoje OWU przewidują inny sposób lub termin, zastosuj postanowienia swojej umowy. Bezpiecznym działaniem organizacyjnym jest przygotowanie zgłoszenia od razu po zabezpieczeniu podstawowych dowodów.
Do zgłoszenia zbierz:
Opisz fakty, a nie przypuszczenia. Przykładowo: „Po powrocie na parking zauważyłem przetarcie na prawych przednich drzwiach; nie widziałem momentu powstania szkody” jest bardziej użyteczne niż wskazywanie nieznanego sprawcy bez dowodu. Jeśli znalazłeś informację pozostawioną przy aucie, dołącz ją w niezmienionej formie.
Po wysłaniu zgłoszenia zachowaj potwierdzenie i numer sprawy. Postępuj zgodnie z instrukcjami dotyczącymi oględzin i dokumentacji, ale weryfikuj je pod kątem zapisów w Twojej polisie. Jeśli ubezpieczyciel prosi o dodatkowe zdjęcia lub wyjaśnienia, udzielaj odpowiedzi spójnych z pierwotnym opisem zdarzenia. Nie zlecaj napraw blacharskich ani lakierniczych, dopóki nie ustalisz, czy procedura wymaga wcześniejszych oględzin lub zgody ze strony ubezpieczyciela.
Przy większych uszkodzeniach przeczytaj jak ubezpieczyciel rozlicza szkodę całkowitą z OC. Przy wyborze ochrony na kolejny okres sprawdź również jak czytać wyniki porównywarki ubezpieczeń auta. Porównywarka nie zastępuje jednak lektury dokumentów produktu.
Najczęstsze pytania
Czy AC zawsze pokryje zarysowanie auta na parkingu?
Nie. Możliwość wypłaty zależy od zakresu i ograniczeń konkretnej umowy, okoliczności zdarzenia oraz spełnienia obowiązków przy zgłoszeniu. Nie ma podstaw do gwarantowania wypłaty za każdą rysę. Sprawdź własną polisę i OWU.
Co zrobić, jeśli nie znam sprawcy?
Udokumentuj uszkodzenie oraz miejsce, zapisz czas jego zauważenia i sprawdź ochronę AC. Nie zakładaj automatycznie wypłaty z OC ani innego źródła. Jeśli chcesz uporządkować kolejne kroki w podobnych sytuacjach, zobacz więcej porad dla kierowców po szkodzie.
Czy mogę od razu oddać auto do lakiernika?
Najpierw sprawdź procedurę swojej umowy i instrukcje ubezpieczyciela. Przywołany dokument Warty ogranicza dokonywanie zmian i napraw przed oględzinami, z opisanymi w nim wyjątkami. Najpierw zabezpiecz dowody i ustal wymagania, a dopiero potem planuj naprawę.
Jakie zdjęcia warto wykonać?
Zrób zdjęcia całego pojazdu, uszkodzonego elementu z kilku odległości oraz miejsca postoju. Powinny one szczegółowo pokazywać rysę i jej dokładne położenie na aucie.
Czy każda polisa ma minimalną wartość szkody?
Nie można tego zakładać. Wskazany materiał PZU zawiera ograniczenie dotyczące szkód nieprzekraczających 300 zł, ale ten zapis należy do konkretnego dokumentu. Parametry jednej polisy nie są regułą dla całego rynku.
Czy zgłoszenie szkody może poczekać kilka dni?
Nie opieraj się na uniwersalnym terminie. W przywołanym dokumencie Warty występuje obowiązek niezwłocznego zgłoszenia, nie później niż w ciągu 7 dni, lecz dotyczy on właśnie tych OWU. Zgłoś szkodę zgodnie z terminem swojej umowy i nie odkładaj sprawdzenia dokumentów.
Jak podejść do szkody bez zbędnego ryzyka?
Najrozsądniejsza jest prosta kolejność: najpierw dokumentacja, następnie lektura własnej umowy, potem zgłoszenie, a dopiero później naprawa zgodna z procedurą. Taka kolejność działań chroni jakość dowodów i minimalizuje ryzyko, że istotny materiał zostanie utracony przed oględzinami. Nie należy wyciągać wniosków wyłącznie na podstawie wielkości rysy ani zasad obowiązujących w polisie innej osoby.
Jeśli dopiero wybierasz ubezpieczenie auta, sprawdź zakres AC, wyłączenia, progi lub udziały przewidziane w dokumentach oraz wymagania przed naprawą. Skorzystaj z naszego formularza, aby uzyskać wycenę ubezpieczenia auta. Formularz nie służy do zgłoszenia obecnej szkody ani do porównywania ofert. Wypełnienie go nie przesądza o wypłacie odszkodowania.
Przed zawarciem umowy przeczytaj dokumenty wybranego produktu i upewnij się, że odpowiadają temu, jak korzystasz z samochodu. Ostateczna ocena szkody zawsze wymaga odniesienia do właściwej umowy, a nie do ogólnego przykładu z poradnika.