Ranking OC 2026 – co warto wiedzieć
Hasło ranking OC 2026 brzmi prosto, ale w praktyce nie oznacza jednej stałej listy najtańszych firm dla każdego kierowcy. W ubezpieczeniu OC zakres ochrony wynika z ustawy i jest obowiązkowy, dlatego różnice między ofertami dotyczą głównie ceny, obsługi oraz dodatków sprzedawanych przy polisie. To właśnie dlatego pytanie, gdzie jest najtaniej OC, nie ma jednej uniwersalnej odpowiedzi.
Na wysokość składki wpływa wiele elementów. Ubezpieczyciele analizują między innymi wiek kierowcy, historię szkód, miejsce zamieszkania, parametry auta i sposób użytkowania pojazdu. Dwie osoby z tym samym samochodem mogą dostać zupełnie inne wyceny. Dlatego ranking ubezpieczeń samochodowych warto traktować jako punkt startu, a nie gotowy werdykt. Najlepszy efekt daje dopiero realne porównanie cen OC dla konkretnego kierowcy. Jeśli chcesz lepiej zrozumieć podstawy polisy, zajrzyj też do sekcji ubezpieczenie OC.
💡 Wskazówka
Najtańsze OC nie oznacza zawsze tej samej firmy. Najpierw porównaj oferty dla swoich danych, a dopiero później oceniaj ranking.
Gdzie naprawdę jest najtaniej OC
Najkrótsza odpowiedź brzmi: tam, gdzie dany ubezpieczyciel najlepiej ocenia Twój profil ryzyka. Jeden towarzystwo może premiować doświadczonych kierowców z małych miast, inne osoby z dużych miast, a jeszcze inne właścicieli aut o małej pojemności silnika. Właśnie dlatego fraza najtańsze OC jest tak często wyszukiwana, ale nie da się jej przypisać do jednej marki na cały 2026 rok.
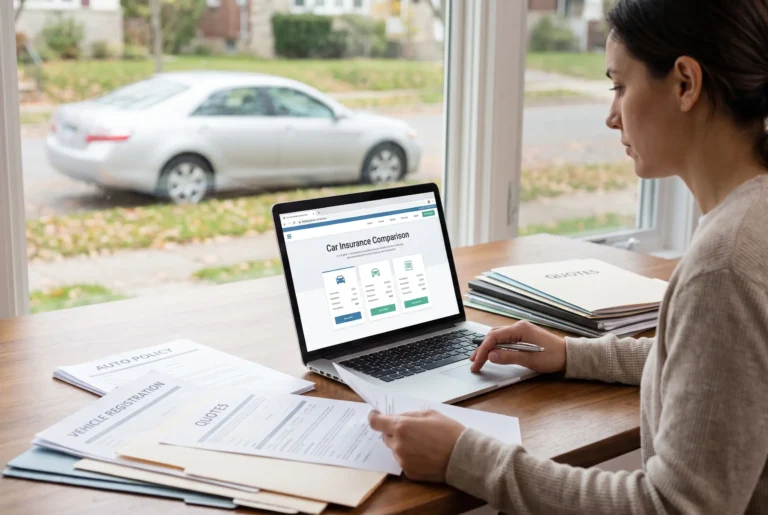
W praktyce najtaniej bywa najczęściej w kanałach online, gdzie łatwo zestawić kilka ofert w jednym miejscu. Nie chodzi jednak wyłącznie o zakup internetowy, ale o możliwość szybkiego porównania kalkulacji. Z tego powodu kategoria porównywarka ubezpieczeń jest dziś jednym z najwygodniejszych sposobów szukania oszczędności. Szczególnie ważne jest to dla osób, które odnawiają polisę automatycznie i przez to nie widzą, że konkurencja może proponować znacznie niższą składkę.
Dlaczego ceny OC tak się różnią
Ubezpieczyciele korzystają z własnych taryf i modeli oceny ryzyka. Znaczenie ma bezszkodowa historia, bo dane o przebiegu OC są uwzględniane przy kalkulacji składki. Ważny jest też region rejestracji pojazdu, wiek właściciela, współwłaściciel oraz przerwy w ubezpieczeniu. Dlatego porównanie cen OC trzeba wykonywać na aktualnych danych, a nie na ogólnych zestawieniach z reklam.
Czy zakres OC wszędzie jest taki sam
Tak, obowiązkowe OC posiadaczy pojazdów mechanicznych ma ustawowy zakres ochrony. Umowę zwykle zawiera się na 12 miesięcy. Oznacza to, że rdzeń ochrony jest porównywalny, a walka o klienta odbywa się głównie ceną, wygodą zakupu i dodatkami do pakietu.
Jak zrobić dobre porównanie cen OC
Dobre porównanie cen OC zaczyna się od poprawnych danych. Wpisz dokładną datę urodzenia właściciela, historię szkód, faktyczny przebieg auta, miejsce parkowania i sposób użytkowania pojazdu. Nawet drobna zmiana może wpłynąć na wynik kalkulacji. Jeśli sprawdzasz kilka ofert, rób to zawsze na tym samym zestawie danych. Tylko wtedy ranking OC 2026 ma sens praktyczny.
Nie zatrzymuj się na pierwszej cenie. Sprawdź też, czy oferta zawiera płatność jednorazową czy na raty, bo raty bywają droższe. Zobacz również, czy w pakiecie nie dodano produktów, których nie potrzebujesz. Czasem tanie OC ranking pokazuje atrakcyjną cenę początkową, ale po doliczeniu dodatków końcowy koszt rośnie. Przydatne mogą być także materiały o tym, jak znaleźć najtańsze OC dla młodych kierowców, bo dobrze pokazują, jak bardzo profil kierowcy wpływa na cenę.
💡 Ważne
Jeśli Twoja sytuacja zmieniła się w ostatnim roku, na przykład doszedł współwłaściciel lub zmieniłeś adres, przelicz OC od nowa. To często daje realną oszczędność.
Ranking ubezpieczeń samochodowych a realna oszczędność
Każdy ranking ubezpieczeń samochodowych powinien być czytany z pewnym dystansem. Zestawienia publikowane w internecie pokazują zwykle profile przykładowe. Mogą być pomocne, bo wskazują trendy, ale nie zastąpią indywidualnej kalkulacji. Realna oszczędność pojawia się wtedy, gdy patrzysz nie tylko na miejsce firmy w rankingu, ale na końcową składkę dla własnego auta i własnej historii jazdy.
Warto też pamiętać, że najtańsza oferta nie zawsze będzie najlepsza w pakiecie. Jeśli rozważasz rozszerzenie ochrony, sprawdź, czy razem z OC nie opłaca się kupić dodatkowego wsparcia, na przykład ubezpieczenie assistance albo innych opcji komunikacyjnych. Z drugiej strony, jeśli Twoim celem jest wyłącznie najniższa cena obowiązkowej polisy, trzymaj się prostego porównania i unikaj niepotrzebnych dodatków.
Najczęstsze błędy kierowców
Najczęstszy błąd to szukanie odpowiedzi na pytanie, gdzie jest najtaniej OC, bez podania własnych danych. Drugim błędem jest porównywanie cen z różnych dni i na różnych ustawieniach formularza. Trzeci to ignorowanie terminu końca polisy i automatyczne przedłużenie bez sprawdzenia rynku. Właśnie dlatego tanie OC ranking ma sens tylko wtedy, gdy prowadzi do konkretnej kalkulacji, a nie do zgadywania.
Ranking OC 2026 – wnioski i praktyka
Jeśli interesuje Cię ranking OC 2026, szukaj nie jednego zwycięzcy, lecz najlepszego wyniku dla swojego profilu. Obowiązkowe OC ma ustawowy zakres, więc kluczowa staje się cena i sposób zakupu. Najtańsze OC znajdziesz najczęściej dzięki porównaniu kilku aktualnych kalkulacji, a nie dzięki jednej reklamie czy ogólnemu zestawieniu. To najlepsza odpowiedź na pytanie, gdzie jest najtaniej OC.
Przed zakupem sprawdź kilka ofert, porównaj końcową składkę i zdecyduj, czy potrzebujesz dodatków. Jeśli chcesz płacić mniej, zobacz także poradniki o oszczędzaniu na OC oraz aktualne informacje z działu OC i AC 2026. Dzięki temu tanie OC ranking przełożysz na realną decyzję zakupową, a nie tylko na listę nazw firm.